Reverse-Charge-Verfahren

zurück
Im Umsatzsteuerrecht sorgt seit seiner Einführung die Umkehr der Steuerschuldnerschaft (Reverse-Charge) für große Verwirrung. Es ist schwer, den Überblick darüber zu behalten, welche Lieferungen und sonstigen Leistungen von der Regelung betroffen sind. Im deutschen Umsatzsteuerrecht in § 13b Umsatzsteuergesetz (UStG) geregelt, umfasst das Reverse-Charge-Verfahren inzwischen viele Tatbestände. Die Tendenz bei der Anzahl der Tatbestände war bereits in der Vergangenheit steigend. In Zukunft wird die Anzahl an Tatbeständen wahrscheinlich noch stärker anwachsen.

Wie funktioniert das Reverse-Charge-Verfahren?

Normalerweise schuldet der leistende Unternehmer die Umsatzsteuer und führt diese an das Finanzamt ab. Beim Reverse-Charge-Verfahren geht die Steuerschuld auf den Rechnungsempfänger über. Das heißt der Leistungsempfänger und nicht der Leistende schuldet die Steuer und führt diese an das Finanzamt ab. Es gilt für grenzüberschreitende Geschäfte innerhalb der EU und für bestimmte Dienstleistungen.

Wann gilt das Reverse-Charge-Verfahren?

Der Anwendungsbereich erweist sich als sehr heterogen. So sind grenzüberschreitende Dienstleistungen ebenso betroffen wie reine inländische Bauleistungen. Auch die Lieferung von Mobilfunkgeräten, Metallen und Edelmetallen können das Reverse-Charge-Verfahren auslösen.
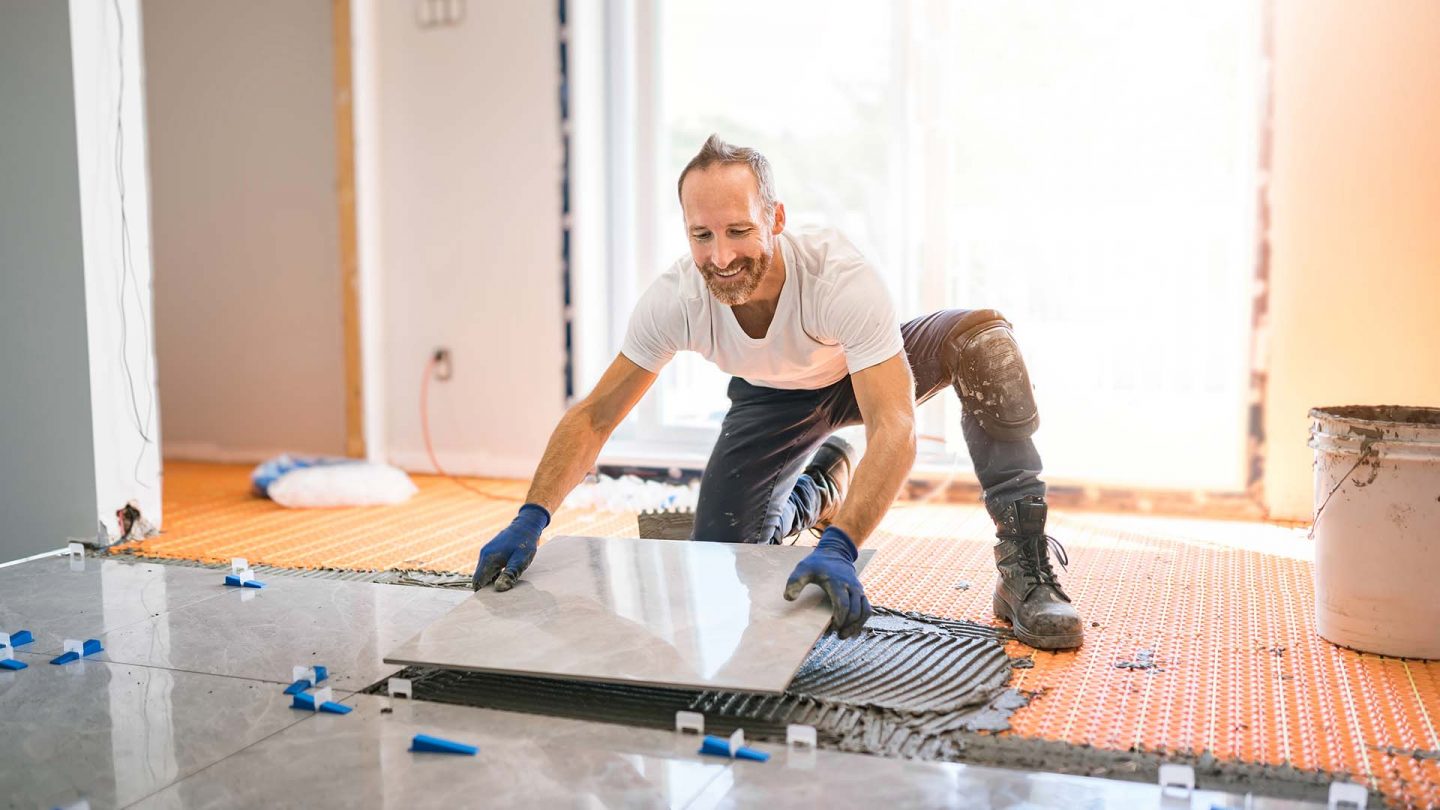
Fliesenleger beim verlegen von Fliesen.

Was gibt es bei einer Reverse-Charge-Rechnung zu beachten?

Welche Leistungen betroffen sind und was Sie als Unternehmer bei der Rechnungsstellung unbedingt beachten müssen, finden Sie in unserm Merkblatt des Monats „Reverse-Charge-Verfahren“.

Für einen schnellen Überblick können Sie auch unser Video zur „Steuerschuldnerschaft“ ansehen. In knapp vier Minuten erhalten Sie einen knackigen ersten Überblick zum Thema.

Um immer auf dem neuesten Stand zu sein, empfehlen wir Ihnen unsere SWMP-App. Hier finden Sie jeden Monat in leicht verständlichen Erklärvideos Antworten auf Ihre drängendsten Steuerfragen.

Videos und Merkblätter erhalten Sie auch in unserem Downloadbereich zu vielen steuerlich relevanten Themen. Durch die bequeme Suchfunktion finden Sie die passenden Merkblätter schnell und erhalten Ihre gesuchte Antwort sofort – auch das Merkblatt „Anforderungen an eine Rechnung“ ist hier zu finden.
Praktische Suchfunktion im Downloadbereich Mandanten-Merkblätter auf der Homepage www.SWMP.eu.

Weitere Artikel

Datenschutz in der Coronazeit

Das Coronavirus und seine Ausbreitung stellen Unternehmen gegenüber Mitarbeitern, Kunden, Lieferanten und Geschäftspartnern vor große Herausforderungen. Viele Fragen betreffen auch den Datenschutz bezüglich des Umgangs mit den Daten von betroffenen Personen.

Erleichterungen beim Kurzarbeitergeld

Lieferengpässe, die im Zusammenhang mit dem Corona-Virus entstehen, oder behördliche Betriebsschließungen mit der Folge, dass die Betriebe ihre Produktion einschränken oder einstellen müssen, können zu einem Anspruch auf Kurzarbeitergeld für die vom Arbeitsausfall betroffenen Beschäftigten führen.

Neue Fördermöglichkeit im Rahmen der Härtefallregelung

Richtlinien für die Gewährung der Bayerischen Corona-Härtefallhilfe für Unternehmen, Soloselbstständige und Angehörige der freien Berufe, die keine Antragsberechtigung in den bisherigen Corona-Hilfsprogrammen haben, aber in den Fördermonaten einen coronabedingten Umsatzeinbruch von mindestens 30 % verzeichnen mussten.

Wiederkehr der Steuersätze von 19 und 7% zum 01.01.2021

Mit unseren Corona Newslettern Nr. 35, 36, 39 und 40 haben wir ausführlich darüber informiert, welche Konsequenzen sich für Ihren unternehmerischen Alltag durch die temporäre Absenkung der Steuersätze ergeben. Bald geht nicht nur dieses sehr außerordentliche Jahr 2020 sondern auch die Übergangzeit für die abgesenkten Steuersätze zu Ende.